
"Lược sử lãi suất" (tựa gốc: The Price of Time: The Real Story of Interest) của tác giả Edward Chancellor sẽ giải quyết phần lớn câu hỏi này. Chuyên gia tài chính Edward Chancellor sẽ đưa độc giả vào một cuộc khảo cứu lịch sử toàn diện để thấy quan niệm về lãi suất đã thay đổi như thế nào qua thời gian, cũng như ảnh hưởng của nó đến thị trường tài chính và tăng trưởng kinh tế. Cuốn sách được Alpha Books phối hợp cùng Nhà xuất bản Tri thức phát hành trong tháng 9 này.
Tác phẩm từng lọt vào danh sách đề cử Sách Kinh doanh của năm 2022 do Financial Times bình chọn và vinh dự nhận Giải thưởng Hayek năm 2023. Cuốn sách không chỉ toàn những số liệu tài chính khô khan mà là một cuốn sử biên niên, ghi lại lịch sử của lãi suất từ buổi bình minh của nó. Bằng giọng văn giàu tính triết lý nhưng cũng không kém phần trào lộng, cuốn sách là một bản “điều trần” nhằm làm sáng tỏ bản chất của lãi suất và lấy lại “công bằng” cho công cụ tài chính vô cùng quan trọng này.
Bong bóng bất động sản và sự bất bình đẳng tích lũy từ kỷ nguyên tiền rẻ
Một trong những áp lực xã hội rõ nét nhất trong hơn một thập niên qua là bài toán sở hữu nhà ở của thế hệ người lao động trẻ. Tại nhiều đô thị lớn trên thế giới cũng như tại các thị trường mới nổi, tốc độ tăng giá của bất động sản đã bỏ xa mức tăng trưởng thu nhập bình quân của người làm công ăn lương.
Nhiều người từng tin rằng việc nới lỏng chính sách tiền tệ và duy trì lãi suất thấp sẽ giúp người dân dễ dàng tiếp cận các khoản vay để an cư. Tuy nhiên, thực tế được Edward Chancellor phân tích lại chỉ ra điều ngược lại: khi lãi suất tiền gửi ngân hàng bị kéo xuống mức rất thấp, thậm chí rơi vào vùng lãi suất thực âm do lạm phát, dòng vốn nhàn rỗi trong xã hội không còn mặn mà với kênh gửi tiền an toàn. Để tìm kiếm mức sinh lời bù đắp cho sự mất giá của đồng tiền, một lượng thanh khoản khổng lồ đã rời khỏi hệ thống ngân hàng để tìm đến các kênh đầu cơ tài sản, đặc biệt là đất đai và nhà ở.
Dưới góc nhìn tài chính, lãi suất đóng vai trò là mẫu số chiết khấu để định giá tài sản. Khi chi phí vốn bị ép trong thời gian dài, giá trị danh nghĩa của các tài sản như nhà đất tự động bị thổi phồng. Nhóm người sở hữu nhiều tài sản và có năng lực tiếp cận các nguồn tín dụng giá rẻ ngày càng gia tăng tài sản của mình. Trong khi đó, người làm công ăn lương - nhóm chỉ có nguồn tích lũy duy nhất từ sức lao động - lại nhận thấy số tiền kiên nhẫn dành dụm được ngày càng xa rời giá trị của một căn nhà.
Bản chất của lãi suất: Phần thưởng cho sự kiên nhẫn hay động lực đầu cơ?
Một hiện tượng xã hội khác đang diễn ra là sự thay đổi trong thói quen tài chính của các thế hệ. Các giá trị truyền thống như chi tiêu chừng mực, chăm chỉ làm việc và tích lũy qua sổ tiết kiệm ngân hàng từng là nền tảng vững chắc cho mọi gia đình. Tuy nhiên, trong thời kỳ lãi suất thấp kéo dài, những người tiết kiệm thận trọng - đặc biệt là người về hưu sống dựa vào tiền lãi tích cóp - lại chịu nhiều thiệt thòi khi mức lãi suất thực nhận không đủ bù đắp giá cả hàng hóa tiêu dùng.
Tình trạng này thúc đẩy tâm lý nôn nóng trong xã hội, khiến nhiều người có xu hướng rời bỏ công việc kinh doanh truyền thống để tìm đến các hình thức đầu tư ngắn hạn, lướt sóng với hy vọng kiếm lời nhanh.
Vậy thì lãi suất cao hay thấp là tốt? Trước hết, tác giả giúp người đọc hiểu được bản chất của nó:
Lãi suất là phần thưởng cần thiết để người cho vay chấp nhận đem vốn của mình ra cho vay. Đồng thời, lãi suất còn thực hiện nhiều chức năng thiết yếu khác: khuyến khích mọi người tiết kiệm; giúp họ định giá những tài sản có giá trị như nhà cửa và đủ loại chứng khoán tài chính; đồng thời cho phép chúng ta định giá rủi ro.
Lãi suất thường được mô tả là “giá của tiền”, nhưng gọi nó là “giá của thời gian”: thời gian là hữu hạn, thời gian có giá trị, và lãi suất chính là giá trị theo thời gian của tiền.
Sự trỗi dậy của "doanh nghiệp xác sống" và sự suy giảm tăng trưởng năng suất
Không chỉ ảnh hưởng đến túi tiền cá nhân, chính sách tiền rẻ còn tác động sâu sắc đến sức khỏe của khu vực doanh nghiệp và thị trường việc làm.
Trong một nền kinh tế cạnh tranh tự nhiên, quy luật "hủy diệt sáng tạo" luôn vận hành để sàng lọc thị trường: các mô hình kinh doanh hoạt động kém hiệu quả, thua lỗ kéo dài buộc phải rời bỏ thị trường để giải phóng mặt bằng, vốn liếng và nhân lực cho những ý tưởng mới năng động hơn. Tuy nhiên, nguồn tín dụng quá rẻ trong nhiều năm đã làm tê liệt chiếc van đào thải tự nhiên này.
Nhờ chi phí vốn rẻ mạt, nhiều công ty làm ăn thua lỗ vẫn tiếp tục tồn tại lay lắt bằng cách vay mượn các khoản nợ mới với lãi suất thấp để trả cho nợ cũ. Tác giả gọi đây là các “doanh nghiệp xác sống”.
Hệ lụy của hiện tượng này đối với nền kinh tế là rất rõ nét:
Bài học tín dụng và sự thức tỉnh tư duy tài chính
Chúng ta thường cho rằng lãi suất cao gây hại, nhưng Chancellor đã chỉ ra rằng bất cứ khi nào tiền trở nên quá dễ tiếp cận, các thị trường tài chính đều trở nên bất ổn. Ông đưa câu chuyện đến tận hiện tại, khi lãi suất đã giảm xuống mức thấp hơn bất kỳ thời điểm nào trong suốt năm thiên niên kỷ kể từ khi lãi suất lần đầu được ghi chép - bao gồm cả hiện tượng đặc biệt là lãi suất âm xuất hiện ở châu Âu và Nhật Bản - đồng thời chỉ ra cách điều này góp phần tạo nên tình trạng bất an sâu sắc về kinh tế và sự mong manh của hệ thống tài chính.
Chancellor chỉ ra rằng lãi suất cực thấp không chỉ tạo ra lạm phát giá tài sản mà còn là nguyên nhân quan trọng dẫn đến tăng trưởng kinh tế yếu ớt, bất bình đẳng gia tăng, các doanh nghiệp xác sống, mức nợ cao và những cuộc khủng hoảng lương hưu đã ảnh hưởng đến các nước phương Tây trong những năm gần đây.
Trong khi đó, tiền rẻ ở Trung Quốc đã thổi phồng một bong bóng bất động sản khổng lồ, đi kèm với đợt bùng nổ tín dụng và đầu tư lớn nhất trong lịch sử. Khi hệ thống tài chính toàn cầu ngày càng tiến gần đến một cuộc khủng hoảng nữa, Chancellor cho thấy rằng chỉ bằng cách hiểu được lãi suất, chúng ta mới có thể hy vọng đối mặt với những thách thức phía trước.
"Lược sử lãi suất" mang đến cho bạn đọc một góc nhìn khách quan, sâu sắc về lãi suất cũng như ảnh hưởng của nó tới thị trường tài chính nói riêng và nền kinh tế nói chung. Cuốn sách cũng trang bị một nền tảng tư duy vững chắc, giúp mỗi người tự định vị lại vị trí của mình trong dòng chảy kinh tế, quản lý chi tiêu khôn ngoan và bảo vệ thành quả lao động bền vững trong thời đại nhiều biến chuyển.
THÔNG TIN TÁC GIẢ
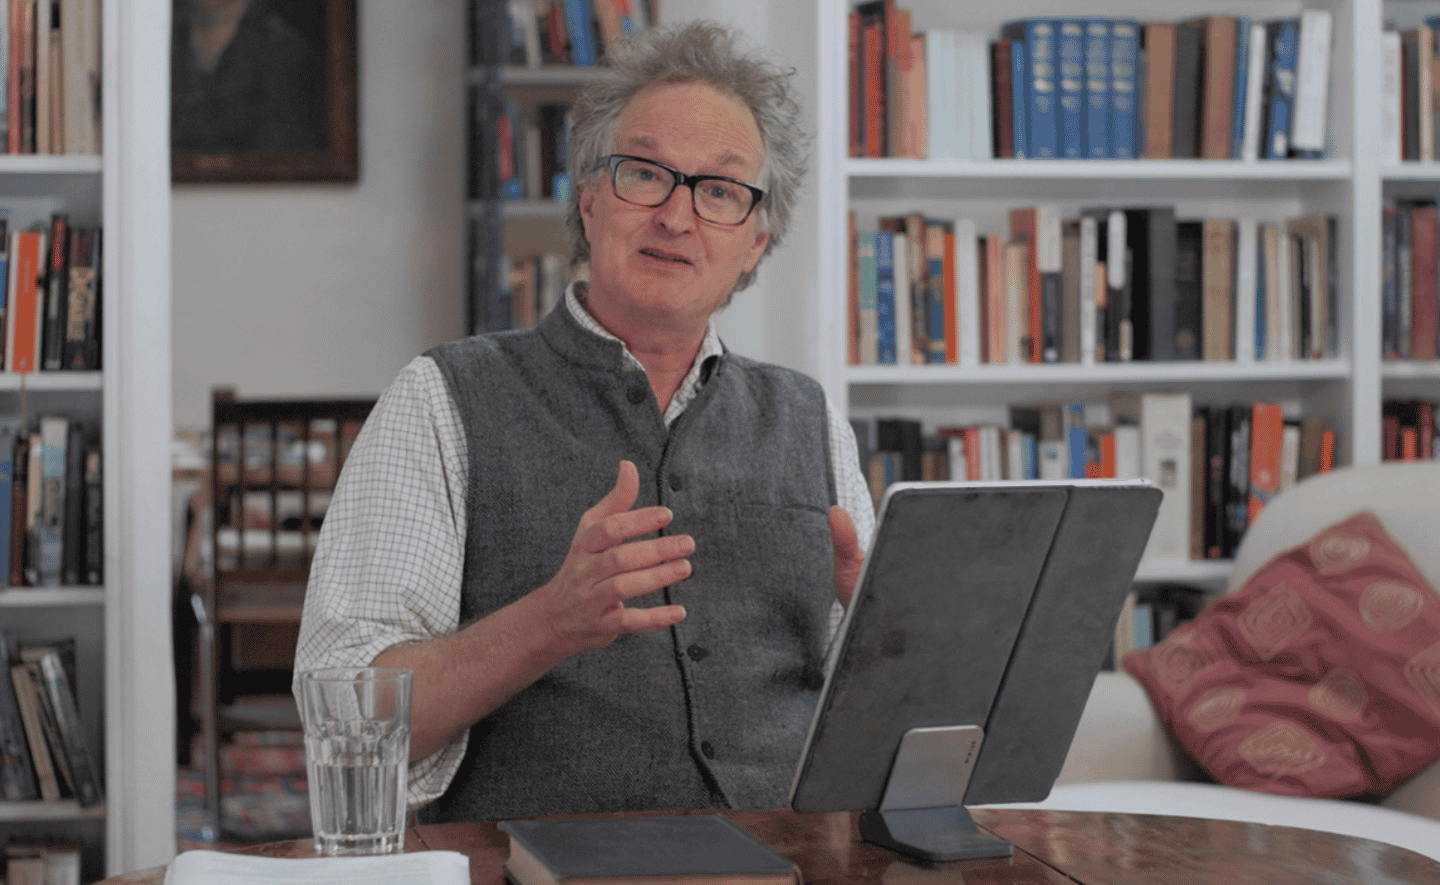
Edward Chancellor
Nhà báo, nhà sử học tài chính và chuyên gia chiến lược đầu tư.
Ông tốt nghiệp xuất sắc chuyên ngành Lịch sử hiện đại tại Trường Trinity thuộc Đại học Cambridge, và lấy bằng Thạc sĩ Triết học tại Trường St Antony thuộc Đại học Oxford.
Ông từng làm việc tại ngân hàng Lazard Brothers, tập đoàn quản lý đầu tư GMO, và hiện là nhà bình luận tài chính cho Reuters Breakingviews, cộng tác viên định kỳ của Wall Street Journal, Financial Times...
Ông được trao Giải thưởng Báo chí George Polk vào năm 2008.
Edward Chancellor còn là tác giả của nhiều cuốn sách tài chính kinh điển như: Devil Take the Hindmost (được New York Times bình chọn là cuốn sách tiêu biểu của năm).
Tác phẩm mới nhất của ông, The Price of Time lọt vào danh sách đề cử Sách Kinh doanh của năm do Financial Times bình chọn năm 2022, và đoạt Giải thưởng Hayek năm 2023.
